Visar inlägg med etikett Paradox. Visa alla inlägg

fredag 22 september 2023

Påfyllning i utdelningsportföljen + Veckans aktie: AAK

 Marknaden fortsätter sin sidledes rörelse om än med visst drag åt nedsidan. Det återspeglas också i sektorsindex som mestadels fortsätter nedåt. Bank är undantaget som haft en uppåtgående trend. Här har vi själva bidragit genom att fylla på utdelningsportföljen med SHB aktier. I övrigt har vi sedan senast sålt av delar av innehavet i Paradox efter att den gick under 30 WMA.

För att ha ett återkommande tema att skriva om under tider av relativ stiltje, det vill säga när vår strategi säger att vi främst bör sitta på händerna, så introduceras här veckans aktie. Med det innebär att vi testar en aktie i Hittakursvinnares FA-analys och ser om den givet vissa förutsättningar kan vara köpvärd på lite sikt. Först ut får bli den översta aktien på large cap - AAK.


AAK har jämfört med många andra aktier i nuläget en ganska fin setup. Aktien har tagit sig ur den nedåtgående fas 4, bildade en fas 1 och gick sedan in i fas 2 där den också tog sig upp till ATH i maj. Därifrån har den fallit tillbaka, var tillfälligt under 30 WMA, men följer nu det medelvärdet i sidled. Kan den på nytt utmana ATH ser det helt klart intressant ut, medan under 190 kr är typ motsatsen.

VD säger i Q2 att "Det är med glädje jag kan meddela att vi levererar ett starkt andrakvartal, inklusive ett starkt kassaflöde och förbättrad avkastning på sysselsatt kapital." Försäljningen minskade under kvartalet som av VD förklaras med att "volymerna minskade, främst hänförligt till det pågående optimeringsprogrammet i Bakery och det kontrollerade utträdet från den ryska marknaden. Vi upplevde också att efterfrågan från konsumenterna var svagare än föregående år".

Vad kan vi då tro om framtiden? En sämre konjunktur kan dels få efterfrågan att minska ytterligare, dels har man haft viss valutamedvind som även den kan bedarra. Innovation och åter ökad efterfrågan kan å andra sidan vara det som drar bolaget på sikt. Vi utgår ifrån att vinstmarginalen åtminstone kommande år uppgår till historiskt snitt, vilket i HK anges som 6,3%. Försäljningstillväxten har varierat genom åren, men med först något svagt år, följt av återhämtning sätter vi detta till knappt tvåsiffrigt om 10 procent. 

Kassaflödet är bra så utdelningen lär fortsätta enligt tidigare andel.

P/E talet för AAK har pendlat mellan 20 och upp till drygt 30 de senaste åren. För analysen nöjer vi oss med det intervallet. Det lägsta AAK betalats de senaste åren fem åren är 122 kr, vilket också får bli vår bottennivå.

På fem års sikt blir då AAK köpvärd upp till 238 kr med behåll upp till 354 kr där säljzonen inleds.  


söndag 7 augusti 2022

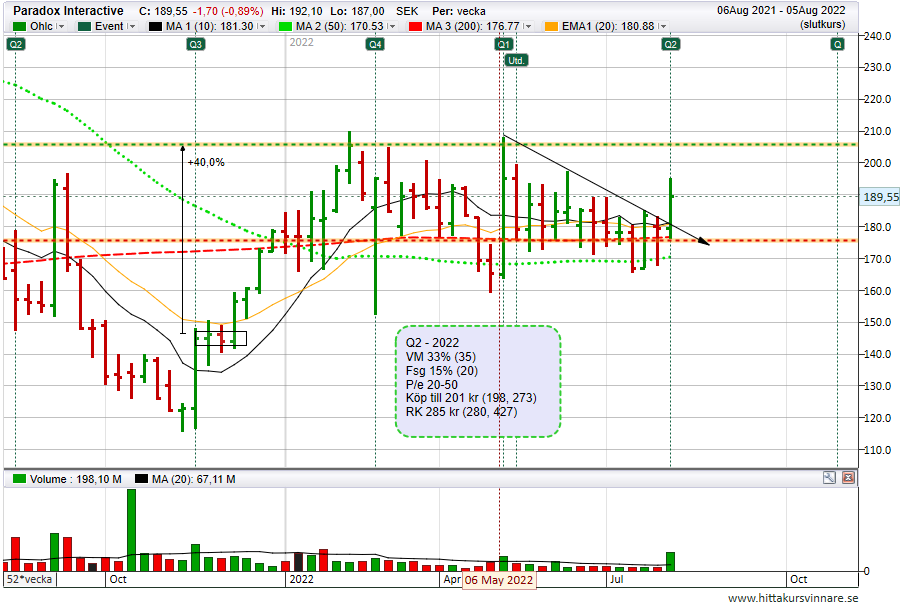
Vecka 31. Köper SOBI, Säljer Profoto, Gillar Paradox

 Vi fortsätter att strukturera om vår tillväxtportfölj mot att åter gå i utökad canslim inriktning. I veckan fick Profoto lämna. Vi tycker visserligen rapporten förra veckan var okej, men trenden i aktien går tillsvidare i fel riktning, så i canslim anda väljer vi att minimera förlusten, samtidigt som vi behåller profoto på vår bevakningslista för eventuellt kommande baser.


Paradox som avancerade starkt efter Q3 förra året, men som därefter haft en sidledes rörelse, kom med en fin rapport där reaktionen hittills varit positiv. Vi ligger bra till i aktien och stannar kvar och hoppas på en rörelse över årshögsta.


 SOBI finns med i vår portfölj sedan tidigare, men vi adderade i veckan till vår position i ett tidigt "handtag" (för tidigt?). SOBI har även fått ett flertal höjda riktkurser den senaste tiden, även om det inte har något att göra med vår utökade position. Vi hoppas den positiva trenden fortsätter i SOBI (hälsovård) även om marknaden i övrigt skulle bromsa in, men sätter förstås numera en stopp på nedsidan.    


torsdag 12 augusti 2021

Stöd och motstånd i spelbranschen

 Spelbranschen har den senaste tiden drabbats av en svacka. Beror det på att kidsen förväntas gå tillbaka till skolan på allvar nu och få mindre skärmtid?

Hur som helst kollar vi in viktiga stöd och motståndsnivåer (veckgrafen) i Tillväxtportföljens spelbolag, samt även i jordfräsen Stillfront. 

Den senare lämnade sitt starkaste stödområde för en tid sedan och har nu landat på 200MA (week). Förhoppningsvis kan den stabilisera sig här. Annars inga stabila stöd i sikte på undersidan. 

Paradox har varit i fallande trend ännu längre och har nu lämnat både ett stödområde och 200MA. Kan bolaget åter öka omsättningen och vända marginaltrenden bör det finnas potential, men till dess kan det  tyvärr finnas mer nedsida.


G5 var inne i ett stödområde, men studsade upp i dagens upprekyl. Under 350 kr vore inte roligt att se.
G5 hade samtidigt kanske den stabilaste rapporten om än under marknadens förväntning.

Embarcer har till skillnad mot ovanstående ännu ett starkt stödområde att förhoppningsvis kunna luta sig mot. Men starka trender käkar stödnivåer till lunch. Rapport den 18 augusti.


torsdag 25 februari 2021

Paradox - paradoxalt billig?

Igår kom Paradox med en rapport som mottogs riktigt surt. Spelförsening och dålig pipeline i närtid angavs som en delförklaring. I HK ser vi också trender för vinstmarginal och räntabilitet som går i fel riktning.

Gör vi däremot en analys i HK som baseras på de senaste årens genomsnittliga försäljningsutveckling och aktuell vinstmarginal och därmed gör antagandet att Paradox på lite sikt ska hitta tillbaka till detta spår, ja då framstår nuvarande kurs som ett riktigt fynd.

Den korta sikten gör samtidigt att det kan öppnas möjligheter att köpa ännu billigare. På ovansidan ett tufft motstånd omkring 190 kr och droppar kursen under 175 kr är det glest ända ner till 150 kr. I den trakten finns även 200 week MA.


Bloggarkiv