Visar inlägg med etikett Sobi. Visa alla inlägg

söndag 7 augusti 2022

Vecka 31. Köper SOBI, Säljer Profoto, Gillar Paradox

 Vi fortsätter att strukturera om vår tillväxtportfölj mot att åter gå i utökad canslim inriktning. I veckan fick Profoto lämna. Vi tycker visserligen rapporten förra veckan var okej, men trenden i aktien går tillsvidare i fel riktning, så i canslim anda väljer vi att minimera förlusten, samtidigt som vi behåller profoto på vår bevakningslista för eventuellt kommande baser.


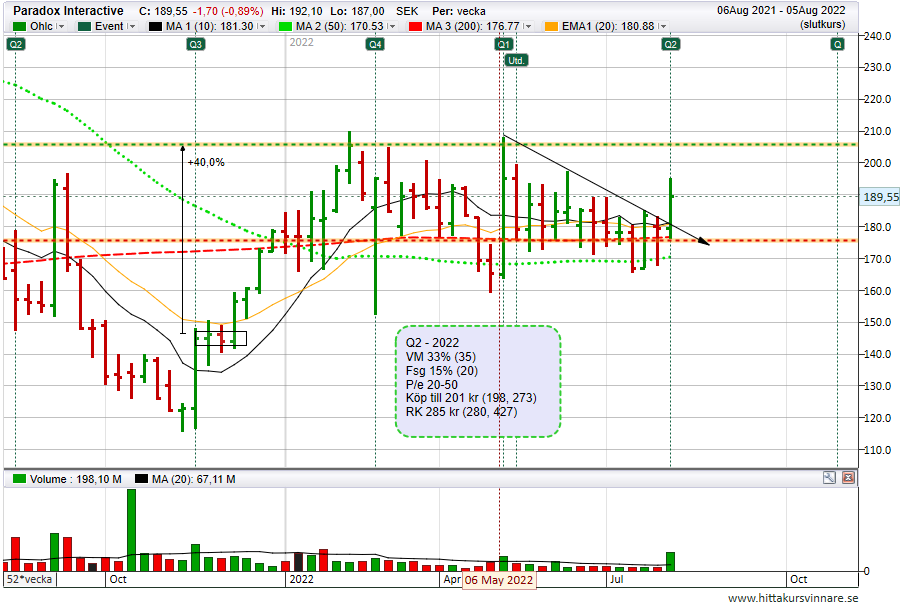
Paradox som avancerade starkt efter Q3 förra året, men som därefter haft en sidledes rörelse, kom med en fin rapport där reaktionen hittills varit positiv. Vi ligger bra till i aktien och stannar kvar och hoppas på en rörelse över årshögsta.


 SOBI finns med i vår portfölj sedan tidigare, men vi adderade i veckan till vår position i ett tidigt "handtag" (för tidigt?). SOBI har även fått ett flertal höjda riktkurser den senaste tiden, även om det inte har något att göra med vår utökade position. Vi hoppas den positiva trenden fortsätter i SOBI (hälsovård) även om marknaden i övrigt skulle bromsa in, men sätter förstås numera en stopp på nedsidan.    


måndag 11 juli 2022

Vecka 27. SOBI mot strömmen, skvalpvaluta och negativa utsikter i Q2 rapporterna

Sobi går mot strömmen i en annars fortsatt stark björnmarknad och jobbar på att bryta upp från en kopp. Vi äger Sobi och kan överväga att öka om vi ser än tydligare styrka. 

Q2 rapporterna fylls på och många flaggar för negativa utsikter. Frågan blir då främst hur mycket har marknaden redan intecknat. Intressanta kommentarer finner vi särskilt hos investmentbolagen som ju ofta greppar över många företag och flera branscher. Här följer några citat. 

"Under det första halvåret 2022 har världsläget skiftat markant och de makroekonomiska förutsättningar som vi levt med under många år förändrats. Efter en lång period med låga räntor, betydande stimulanser och god ekonomisk tillväxt steg såväl inflation som räntor kraftigt under inledningen av året. Centralbankernas åtgärder för att bekämpa inflationen genom räntehöjningar och minskade stimulanser, väntas på sikt dämpa efterfrågan och därmed hämma den ekonomiska tillväxten. I samband med Rysslands invasion av Ukraina tilltog flera av de utmaningar som företagen haft att hantera under senare år. Kraftigt ökade energi- och råvarupriser, tillsammans med brist på vissa insats-varor och arbetskraft, har lett till begränsningar i utbudet samt satt fokus på bolagens förmåga att genomföra prishöjningar. Detta i kombination med den geopolitiska utvecklingen har medfört att många bolag nu ser över sina försörjningskedjor. Sammantaget lever vi nu i en tid av ökad osäkerhet inom flera områden." (Industrivärden)

”Med  vår  långsiktiga  syn  på  bolagsbyggande  och  starka  finansiella  position  är  vi  fullt  fokuserade  på  att  stötta  våra  mest  lovande  bolag  genom  denna  nedgång   och   vi   utvärderar   även   kontinuerligt   de   investeringsmöjligheter  som  uppstår.  Med  det  sagt  är det sannolikt att det kraftigt försämrade marknads­klimatet kommer ha en negativ påverkan på de mindre motståndskraftiga bolagen i vår portfölj.” (Kinnevik)

"Vi anser att ränteökningar tillsammans med höga mat- och energipriser kommer att begränsa efterfrågan från konsumenterna. Samtidigt ser vi att företagen kommer att ha för höga lager i samband med att efterfrågan viker. Det kommer leda till att industriproduktionen sjunker mer än vad marknaden förväntar sig. För att vi ska bli mer positiva till börsen vill vi se nedjusterade vinstförväntningar samt att marknadsräntorna stabiliseras." (Camelot)

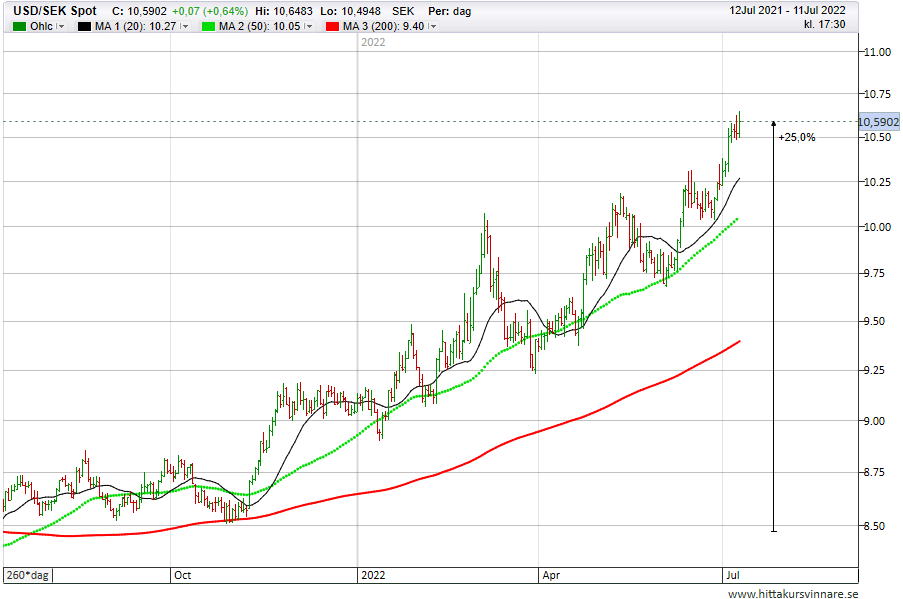
Till sist konstaterar vi Eurons kräftgång i förhållande till Dollarn. Sen finns det förstås valutor som utvecklats än sämre, men att vi har en pissig valuta är inget som nämns när prishöjningar diskuteras. Den som planerat att studera i staterna i höst får kanske också tänka om, speciellt om man inte har terminsavgiften finansierad via stipendium. 


fredag 7 augusti 2020

Månadsrapport Juli - Hemester-portföljen

Månadsrapport Juli
Vi fortsätter vårt nya inslag med månadsrapporter. Om det är av intresse för andra är det positivt, samtidigt kan det vara ett bra sätt att stämma av sin portfölj, särskilt när man saknar tid för att följa börsen mer ingående på daglig basis. Nu har hemstertider visserligen gjort oss lite mer aktiva, men nu är det tillbaka till kontorsstolen igen, även om den fortsatt befinner sig på i princip samma ställe! 

Vi får samtidigt inte bli för kortsiktigt fokuserade. Placeringar är ett maraton, inte en sprint. Det är i sammanhanget också viktigt att relatera din portfölj mot din strategi och målsättning. Inte jämfört med screenprints på Twitter. En bok vi läste för länge sedan (minns tyvärr inte vilken) menade exempelvis att de "forntida" schweiziska bankirernas var nöjda så länge de överträffade inflationen. 

Portföljer
Tillväxtportföljen är upp 8,6% under kalendermånaden jämfört OMX30 på 2,6%. Lime, IAR och Intuitive Surgical tillhör månadens toppar, medan CTT, Sobi och Surgical Science huserar i botten.

Vi har adderat två nya aktier till tillväxtportföljen som vi inte ännu hunnit redovisa. Placera gjorde att vi på nytt fick upp ögonen för Prosus, det europeiska investmentbolaget med fokus på IT och som håller bland annat Tencent.  Den här grafen gjorde att vi inte heller kunde hålla oss borta från G5, vilket hittills visat sig rätt. Köpet får också ses som det första canslim inträdet på ett tag. Rapport kommer först den 13 augusti, så mycket kan gå emot oss ännu.

Vi har tidigare meddelat att vi köpt Hufvudstaden till utdelningsportföljen, en placering vi nu också adderat något till. Kinnevik, CAG och HiQ är månadens vinnare, medan Europris, Sampo, Leo Vegas laggat mest.

Allmänt
Vi har också pausat vår köp av guld. Guldet handlas på kraftigt överköpta nivåer dagligt och nu även i veckografen. Vi vill öka vår andel guld i portföljen långsiktigt, men nu när guldpriset även nämns i TT-nyheterna känns det väl överhettat kortsiktigt. Guld brukar också rekylera relativt snabbt från överköpta nivåer. Vi kanske också kan återkomma till debatten inflation eller deflation i ett kommande inlägg, men vi kan väl säga att vi lutar mer åt inflation. Å andra sidan tillhör vi en generation som de facto också upplevt riktig inflation. Vi vet också att det finns något som faktiskt kan kallas höga räntor. Tills dess Happy trading!


Bloggarkiv